含义
回测将策略应用于历史数据,记录模拟交易或组合结果。其价值取决于策略版本、数据、品种、日期范围、执行假设和测量方法。
它回答“在这些假设下,该策略在那段时期会怎样”,不能预测下个月。若尝试许多策略后只选最好结果,部分成功可能来自对特定历史的过度拟合。
总收益比较期末与期初净值,并要求一致处理现金流和成本。完整课程中,100 变成 120,总收益为 20%。
回撤衡量净值从此前峰值下跌的程度。同一曲线先涨到 112,再跌到 90,回撤为 (112 − 90) ÷ 112 ≈ 19.6% ,即使最终仍然盈利。最大回撤是整个观测序列中最大的此类下降。
少量盈利交易只能提供有限依据。大样本可能更有参考价值,但交易也可能集中在同一次强劲上涨或平静区间内。相似条件下的数百笔交易,仍未检验其他市场环境。
在 CoinScreener 中
打开策略的 表现(Performance) 页,检查已发布回测、覆盖交易和假设。实时统计应单独阅读,评估时使用当前标签、日期与版本。
胜率是按公开定义计算的盈利交易占比,不说明每笔赚多少。例如,八笔各赚 1、两笔各亏 5,胜率为 80%,但成本前仍净亏 2。
查看平均结果、盈亏分布和成本。手续费、买卖价差、滑点和持仓成本都会改变结果。过于乐观的成交假设可能夸大实际可实现的表现。
历史结果模拟策略在过去数据中的表现,实时结果跟踪策略启动后的运行。实时不一定代表交易所实际成交:系统可以记录参考交易,却没有向你的账户下单。先了解入场、退出和成本的测量方式,再判断这些记录是否能转化为账户收益。
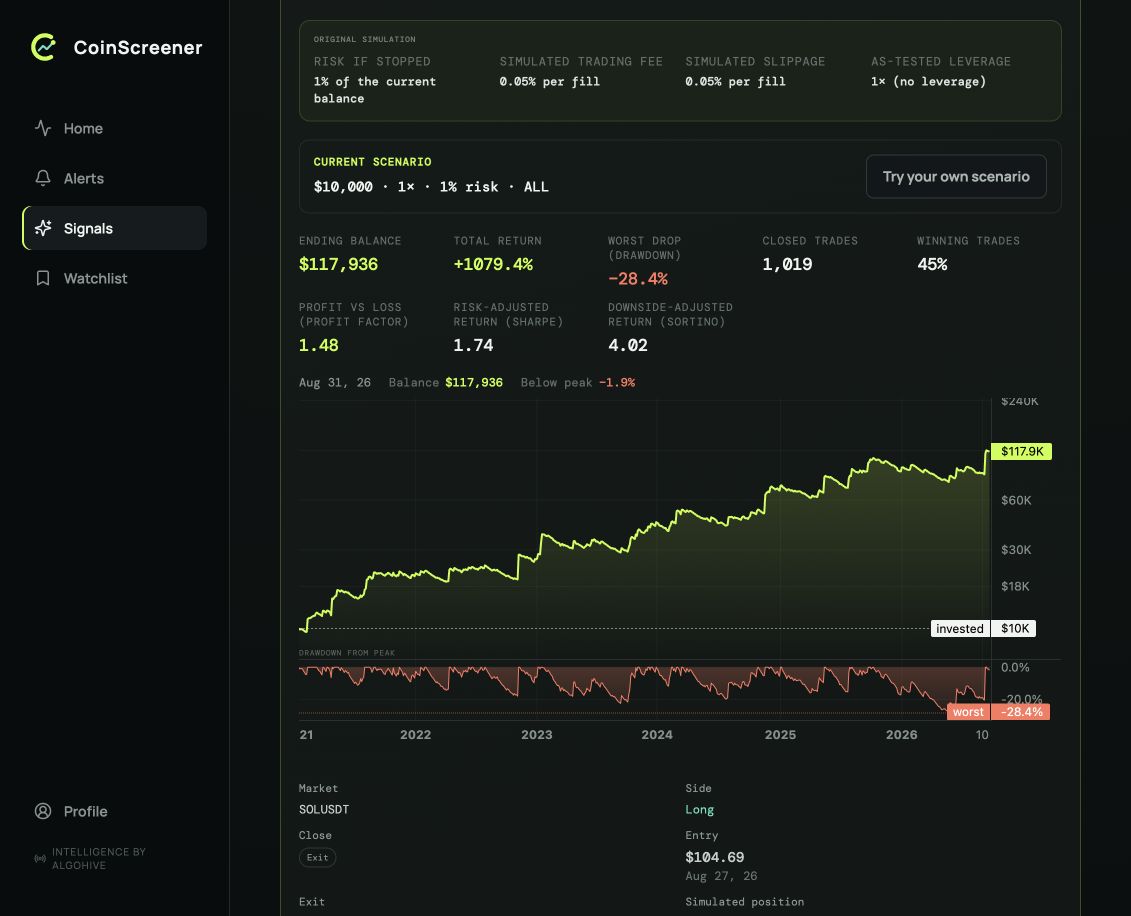
截图展示英文界面。
先读原始模拟假设,再比较净值曲线和下方回撤。这是 Polaris Gold 历史模拟,并非账户报表、当前实时结果或预测。
检查这三点
- 确认策略和已发布版本。
- 先看日期、市场与样本量,再看主要业绩数字。
- 查看交易清单和分市场结果(如有)。
探索示例
展开图表课程
课程从 100 个假设单位开始,没有入金或出金。比较短样本与完整示例:完整示例包含一次明显回撤,以及之后的恢复。
净值曲线展示模拟或实时组合的价值随时间如何变化。检查净值是否包含未平仓的浮动盈亏,还是只计算已结束交易;这一选择会改变曲线能反映的信息。
新高
净值从 100 升到 112,目前累计收益为 12%,但这不能告诉你之后会经历什么。
图解 · 全部情景
完整示例
- 新高. 净值从 100 升到 112,目前累计收益为 12%,但这不能告诉你之后会经历什么。
- 回撤. 净值从峰值 112 降至 90,回撤 19.6%。回撤从截至当时的最高点计算,而非初始账户价值。
- 恢复需要时间. 净值达到 113,终于超过此前峰值。盈利的终点可能掩盖艰难的恢复过程。
- 阅读完整记录. 示例最终净值为 120,累计收益为 20%,期间最大回撤为 19.6%。这些假设数据展示了整个过程,不能只看最终盈利。
短样本
- 较短窗口. 净值从 100 个假设单位开始,没有入金或出金。
- 看似有希望的开端. 这段短期表现看起来不错,但尚未展示组合在大幅下跌或漫长恢复期中的表现。
- 短样本结束. 收益为 12%。该窗口没有重大下跌。切换到完整示例,查看短窗口遗漏的内容。
这是教学曲线,不是 Polaris 的表现。观测点不代表交易笔数或日历年。不要将其年化,也不要推断示例没有提供的交易统计。
参考来源
产品行为已于2026年9月9日对照V3源代码核查。截图保留原始拍摄日期。